
Hướng dẫn cách quét mã QR Code để nộp thuế trên ứng dụng Etax Mobile?
Để nộp thuế trên ứng dụng Etax Mobile qua mã QR Code có thể thực hiện theo hướng dẫn sau:
Bước 1:
Cách 1: Từ giao diện trang chủ chọn icon quét QR
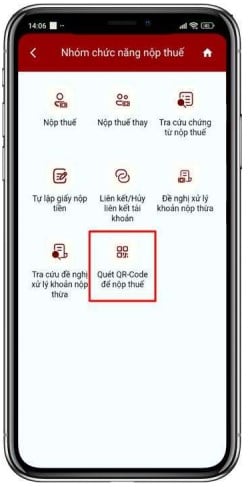
Cách 2: Chọn menu Nhóm chức năng nộp thuế
Sau đó chọn tiếp chức năng Quét QR-Code để nộp thuế
Bước 2:
Màn hình hiển thị camera quét QR
Lưu ý: QR-Code được tạo từ chức năng Nộp thuế, bao gồm:
+ Tên người nộp
+ Mã số thuế
+ Mã tham chiếu
+ Số tiến
Hoặc NNT có thể tải ảnh từ album ảnh trong máy

Bước 3:
Sau khi NNT thực hiện tải ảnh/ Quét QR-code, hệ thống EtaxMobile thực hiển check QR-Code.
Trường hợp QR-Code hợp lệ (QR-Code được tạo từ app Etaxmobile, QR-Code chưa sử dụng và nộp thuế thành công). Hệ thống hiển thị màn hình hiển thị:
+ Tên người nộp
+ Mã số thuế
+ Số tham chiếu
+ Số tiền
+ Chọn ngân hàng thanh toán
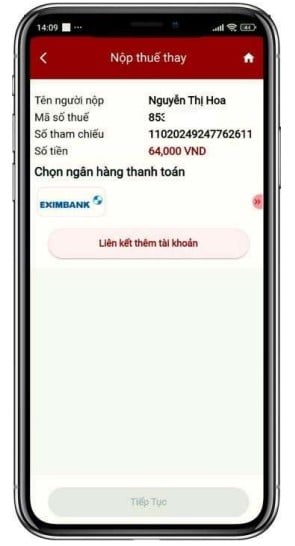
Trường hợp QR-code không hợp lệ, hệ thống hiển thị cảnh báo cho NNT. Và đề nghị NNT thực hiện kiểm tra lại mã QR
Bước 4:
NSD chọn ngân hàng và số tài khoản liên kết nhấn 'Xác thực”. Hệ thống hiển thị màn hình nhập mã OTP.
- Trường hợp NNT sử dụng phương thức xác thực Smart OTP từ ngân hàng, NNT vào app nhập hàng và nhập mã giao dịch và nhập mã giao dịch để lấy OTP
- Trường hợp NNT sử dụng phương thức xác thực SMS OTP từ ngân hàng, NNT nhập mã xác thực được hệ thống ngân hàng gửi SMS đến số điện thoại đăng ký với ngân hàng.

Bước 5:
Sau khi đã hoàn thành các thao tác trên, màn hình hiển thị thành công.

Như vậy, để nộp thuế trên ứng dụng Etax Mobile bằng mã QR Code có thể thực hiện theo các bước trên.

Hướng dẫn cách quét mã QR Code để nộp thuế trên ứng dụng Etax Mobile? (Hình từ Internet)
Thời hạn nộp thuế được quy định như thế nào?
Căn cứ theo Điều 44 Luật Quản lý thuế 2019 quy định về thời hạn nộp thuế như sau:
(1) Thời hạn nộp hồ sơ khai thuế đối với loại thuế khai theo tháng, theo quý được quy định như sau:
- Chậm nhất là ngày thứ 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế đối với trường hợp khai và nộp theo tháng;
- Chậm nhất là ngày cuối cùng của tháng đầu của quý tiếp theo quý phát sinh nghĩa vụ thuế đối với trường hợp khai và nộp theo quý.
(2) Thời hạn nộp hồ sơ khai thuế đối với loại thuế có kỳ tính thuế theo năm được quy định như sau:
- Chậm nhất là ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm dương lịch hoặc năm tài chính đối với hồ sơ quyết toán thuế năm; chậm nhất là ngày cuối cùng của tháng đầu tiên của năm dương lịch hoặc năm tài chính đối với hồ sơ khai thuế năm;
- Chậm nhất là ngày cuối cùng của tháng thứ 4 kể từ ngày kết thúc năm dương lịch đối với hồ sơ quyết toán thuế thu nhập cá nhân của cá nhân trực tiếp quyết toán thuế;
- Chậm nhất là ngày 15 tháng 12 của năm trước liền kề đối với hồ sơ khai thuế khoán của hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp khoán; trường hợp hộ kinh doanh, cá nhân kinh doanh mới kinh doanh thì thời hạn nộp hồ sơ khai thuế khoán chậm nhất là 10 ngày kể từ ngày bắt đầu kinh doanh.
(3) Thời hạn nộp hồ sơ khai thuế đối với loại thuế khai và nộp theo từng lần phát sinh nghĩa vụ thuế chậm nhất là ngày thứ 10 kể từ ngày phát sinh nghĩa vụ thuế.
(4) Thời hạn nộp hồ sơ khai thuế đối với trường hợp chấm dứt hoạt động, chấm dứt hợp đồng hoặc tổ chức lại doanh nghiệp chậm nhất là ngày thứ 45 kể từ ngày xảy ra sự kiện.
(5) Chính phủ quy định thời hạn nộp hồ sơ khai thuế đối với thuế sử dụng đất nông nghiệp; thuế sử dụng đất phi nông nghiệp; tiền sử dụng đất; tiền thuê đất, thuê mặt nước; tiền cấp quyền khai thác khoáng sản; tiền cấp quyền khai thác tài nguyên nước; lệ phí trước bạ; lệ phí môn bài; khoản thu vào ngân sách nhà nước theo quy định của pháp luật về quản lý, sử dụng tài sản công; báo cáo lợi nhuận liên quốc gia.
(6) Thời hạn nộp hồ sơ khai thuế đối với hàng hóa xuất khẩu, nhập khẩu thực hiện theo quy định của Luật Hải quan 2014.
(7) Trường hợp người nộp thuế khai thuế thông qua giao dịch điện tử trong ngày cuối cùng của thời hạn nộp hồ sơ khai thuế mà cổng thông tin điện tử của cơ quan thuế gặp sự cố thì người nộp thuế nộp hồ sơ khai thuế, chứng từ nộp thuế điện tử trong ngày tiếp theo sau khi cổng thông tin điện tử của cơ quan thuế tiếp tục hoạt động.
Khi nào được gia hạn nộp hồ sơ khai thuế?
Theo Điều 46 Luật Quản lý thuế 2019 quy định như sau:
Gia hạn nộp hồ sơ khai thuế
1. Người nộp thuế không có khả năng nộp hồ sơ khai thuế đúng thời hạn do thiên tai, thảm họa, dịch bệnh, hỏa hoạn, tai nạn bất ngờ thì được thủ trưởng cơ quan thuế quản lý trực tiếp gia hạn nộp hồ sơ khai thuế.
2. Thời gian gia hạn không quá 30 ngày đối với việc nộp hồ sơ khai thuế tháng, khai thuế quý, khai thuế năm, khai thuế theo từng lần phát sinh nghĩa vụ thuế; 60 ngày đối với việc nộp hồ sơ khai quyết toán thuế kể từ ngày hết thời hạn phải nộp hồ sơ khai thuế.
3. Người nộp thuế phải gửi đến cơ quan thuế văn bản đề nghị gia hạn nộp hồ sơ khai thuế trước khi hết thời hạn nộp hồ sơ khai thuế, trong đó nêu rõ lý do đề nghị gia hạn có xác nhận của Ủy ban nhân dân cấp xã hoặc Công an xã, phường, thị trấn nơi phát sinh trường hợp được gia hạn quy định tại khoản 1 Điều này.
4. Trong thời hạn 03 ngày làm việc kể từ ngày nhận được văn bản đề nghị gia hạn nộp hồ sơ khai thuế, cơ quan thuế phải trả lời bằng văn bản cho người nộp thuế về việc chấp nhận hay không chấp nhận việc gia hạn nộp hồ sơ khai thuế.
Như vậy, người nộp thuế được gia hạn nộp hồ sơ khai thuế khi không có khả năng nộp hồ sơ khai thuế đúng thời hạn do thiên tai, thảm họa, dịch bệnh, hỏa hoạn, tai nạn bất ngờ.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];



































