Điều kiện lập cam kết không khấu trừ thuế TNCN 2027?
Căn cứ tại khoản 2 Điều 50 Nghị định 253/2026/NĐ-CP quy định như sau:
Khấu trừ thuế
...
2. Tổ chức, cá nhân trả tiền lương, tiền công, tiền thù lao, tiền chi khác cho cá nhân cư trú không ký hợp đồng hoặc ký hợp đồng lao động dưới 03 tháng (bao gồm cả trường hợp trả tiền lương, thu nhập khác cho người lao động đã chấm dứt hợp đồng lao động) mà mức chi trả thu nhập từ 05 triệu đồng/lần trở lên thì phải khấu trừ thuế và nộp số thuế đã khấu trừ của cá nhân theo tỷ lệ 10% trên thu nhập trước khi trả thu nhập cho cá nhân. Trường hợp mức chi trả thu nhập dưới 05 triệu đồng/lần thì tổ chức, cá nhân trả thu nhập được khấu trừ thuế theo tỷ lệ 10% khi cá nhân có yêu cầu.
Trường hợp cá nhân chỉ có thu nhập thuộc đối tượng phải khấu trừ thuế theo tỷ lệ nêu trên nhưng ước tính tổng mức thu nhập chịu thuế của cá nhân sau khi giảm trừ gia cảnh chưa đến mức phải nộp thuế thì cá nhân có thu nhập làm cam kết (theo mẫu ban hành kèm theo văn bản hướng dẫn về quản lý thuế) gửi tổ chức trả thu nhập để tổ chức trả thu nhập làm căn cứ tạm thời chưa khấu trừ thuế thu nhập cá nhân. Cá nhân làm cam kết phải chịu trách nhiệm về bản cam kết của mình, trường hợp phát hiện có sự gian lận sẽ bị xử lý theo quy định của pháp luật về quản lý thuế và pháp luật liên quan khác.
Căn cứ vào cam kết của cá nhân, tổ chức trả thu nhập không khấu trừ thuế. Kết thúc năm tính thuế, tổ chức trả thu nhập vẫn phải tổng hợp danh sách và thu nhập của những cá nhân chưa đến mức khấu trừ thuế theo mẫu ban hành kèm theo văn bản hướng dẫn về quản lý thuế và nộp cho cơ quan thuế.
Đối với cá nhân cư trú ký hợp đồng lao động từ 03 tháng trở lên thì tổ chức, cá nhân trả thu nhập thực hiện khấu trừ thuế theo Biểu thuế lũy tiến từng phần theo quy định tại khoản 1 Điều này, kể cả trường hợp cá nhân ký hợp đồng từ 03 tháng trở lên tại nhiều nơi.
...
Như vậy, điều kiện lập cam kết không khấu trừ thuế TNCN như sau:
- Là cá nhân cư trú.
- Không ký hợp đồng lao động hoặc ký hợp đồng lao động dưới 03 tháng, thuộc trường hợp có thu nhập phải khấu trừ thuế theo tỷ lệ 10%.
- Chỉ có thu nhập thuộc đối tượng phải khấu trừ thuế theo tỷ lệ nêu trên.
- Ước tính tổng mức thu nhập chịu thuế sau khi giảm trừ gia cảnh chưa đến mức phải nộp thuế.
- Lập bản cam kết gửi tổ chức, cá nhân trả thu nhập.
Điều kiện lập cam kết không khấu trừ thuế TNCN 2027?
Kỳ tính thuế TNCN được xác định như thế nào?
Căn cứ theo Điều 66 Nghị định 253/2026/NĐ-CP quy định xác định kỳ tính thuế TNCN như sau:
(1) Đối với cá nhân cư trú kỳ tính thuế được xác định như sau:
- Kỳ tính thuế theo năm dương lịch đối với thu nhập từ kinh doanh, thu nhập từ tiền lương, tiền công của cá nhân.
+ Trường hợp trong 01 năm dương lịch, cá nhân đáp ứng điều kiện là cá nhân cư trú thì kỳ tính thuế được tính theo năm dương lịch.
+ Trường hợp trong 01 năm dương lịch, cá nhân có mặt tại Việt Nam dưới 183 ngày nhưng tính trong 12 tháng liên tục kể từ ngày đầu tiên có mặt tại Việt Nam là từ 183 ngày trở lên thì kỳ tính thuế đầu tiên được xác định là 12 tháng liên tục kể từ ngày đầu tiên có mặt tại Việt Nam. Từ năm thứ hai, thì kỳ tính thuế căn cứ theo năm dương lịch nếu cá nhân đáp ứng điều kiện là cá nhân cư trú trong năm dương lịch và việc xác định số thuế còn phải nộp trong năm tính thuế thứ 2 cụ thể như sau:
Số thuế còn phải nộp năm tính thuế thứ 2 = Số thuế phải nộp của năm tính thuế thứ 2 - Số thuế tính trùng được trừ |
Trong đó:
- Số thuế phải nộp của năm tính thuế thứ 2 = Thu nhập tính thuế của năm tính thuế thứ 2 x Thuế suất
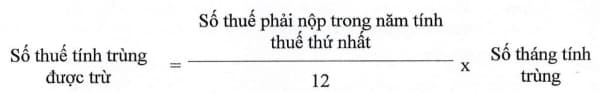
- Số thuế tính trùng được trừ được xác định như sau:
- Kỳ tính thuế theo từng lần phát sinh thu nhập áp dụng đối với thu nhập từ đầu tư vốn; thu nhập từ chuyển nhượng vốn, bao gồm cả thu nhập từ chuyển nhượng chứng khoán; thu nhập từ chuyển nhượng bất động sản; thu nhập từ trúng thưởng; thu nhập từ tiền bản quyền; thu nhập từ nhượng quyền thương mại; thu nhập từ nhận thừa kế, quà tặng; thu nhập khác.
(2) Đối với cá nhân không cư trú, kỳ tính thuế được xác định như sau:
Kỳ tính thuế đối với cá nhân không cư trú được tính theo từng lần phát sinh thu nhập.
Trường hợp nào miễn thuế TNCN vẫn phải nộp hồ sơ khai thuế?
Căn cứ khoản 2 Điều 11 Nghị định 252/2026/NĐ-CP quy định trường hợp không phải nộp hồ sơ khai thuế như sau:
Các trường hợp không phải nộp hồ sơ khai thuế, khoản thu khác
Người nộp thuế không phải nộp hồ sơ khai thuế, khoản thu khác đối với từng loại thuế, khoản thu khác trong các trường hợp sau đây:
1. Người nộp thuế chỉ có hoạt động, kinh doanh thuộc đối tượng không chịu thuế theo quy định của pháp luật về thuế, trừ trường hợp hộ kinh doanh, cá nhân kinh doanh hàng hóa, dịch vụ có mức doanh thu hằng năm thuộc đối tượng không chịu thuế giá trị gia tăng và thuộc đối tượng không phải nộp thuế thu nhập cá nhân thực hiện theo quy định tại Nghị định số 141/2026/NĐ-CP của Chính phủ.
2. Tổ chức, cá nhân trả thu nhập, cá nhân trực tiếp khai thuế với cơ quan thuế không phải nộp hồ sơ khai thuế thu nhập cá nhân đối với thu nhập được miễn thuế quy định tại Điều 4 và Điều 5 Luật Thuế thu nhập cá nhân, trừ các trường hợp được miễn thuế quy định tại các khoản 1, 2, 17 Điều 4, thu nhập của chuyên gia từ dự án khởi nghiệp sáng tạo quy định tại khoản 19 Điều 4 và các khoản 2, 3, 4 Điều 5 Luật Thuế thu nhập cá nhân.
...
Theo đó, không phải tất cả các trường hợp được miễn thuế TNCN thì đều không phải nộp hồ sơ khai thuế. Các trường hợp dưới đây được miễn thuế TNCN nhưng vẫn phải nộp hồ sơ khai thuế gồm:
(1) Thu nhập từ chuyển nhượng, nhận thừa kế, quà tặng là bất động sản giữa vợ với chồng; cha đẻ, mẹ đẻ với con đẻ; cha nuôi, mẹ nuôi với con nuôi; cha chồng, mẹ chồng với con dâu; cha vợ, mẹ vợ với con rể; ông nội, bà nội với cháu nội; ông ngoại, bà ngoại với cháu ngoại; anh, chị, em ruột với nhau.
(2) Thu nhập từ chuyển nhượng nhà ở, quyền sử dụng đất ở và tài sản gắn liền với đất ở của cá nhân trong trường hợp cá nhân chỉ có một nhà ở, đất ở duy nhất tại Việt Nam.
(3) Thu nhập từ tiền lương, tiền công từ thực hiện nhiệm vụ khoa học, công nghệ và đổi mới sáng tạo.
(4) Thu nhập của nhà đầu tư cá nhân, chuyên gia từ dự án khởi nghiệp sáng tạo, sáng lập viên cho doanh nghiệp khởi nghiệp sáng tạo, nhà đầu tư cá nhân góp vốn vào quỹ đầu tư mạo hiểm.
(5) Miễn thuế TNCN trong thời hạn 05 năm đối với thu nhập từ tiền lương, tiền công của cá nhân là nhân lực công nghiệp công nghệ số chất lượng cao thuộc các trường hợp sau:
- Thu nhập từ dự án hoạt động công nghiệp công nghệ số trong khu công nghệ số tập trung;
- Thu nhập từ dự án nghiên cứu và phát triển, sản xuất sản phẩm công nghệ số trọng điểm, chip bán dẫn, hệ thống trí tuệ nhân tạo;
- Thu nhập từ các hoạt động đào tạo nhân lực công nghiệp công nghệ số.
(6) Miễn thuế TNCN trong thời hạn 05 năm đối với thu nhập từ tiền lương, tiền công của cá nhân là nhân lực công nghệ cao thực hiện hoạt động nghiên cứu và phát triển công nghệ cao hoặc công nghệ chiến lược thuộc Danh mục công nghệ cao được ưu tiên đầu tư phát triển hoặc Danh mục công nghệ chiến lược và sản phẩm công nghệ chiến lược theo quy định của pháp luật về công nghệ cao.
(7) Miễn thuế TNCN đối với chuyển nhượng chứng chỉ quỹ mở thành lập theo quy định của pháp luật về chứng khoán được nắm giữ từ 02 năm trở lên kể từ ngày mua.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];