Công ty có được tự thiết kế và đặt in tem điện tử không?
Căn cứ khoản 3 Điều 3 Thông tư 23/2021/TT-BTC quy định Mẫu tem và quy định về dán tem điện tử như sau:
Mẫu tem và quy định về dán tem điện tử
...
3. Mẫu tem và mô tả tem điện tử
a) Mẫu tem điện tử thuốc lá sản xuất để tiêu thụ trong nước được trình bày tại Phụ lục 1 ban hành kèm Thông tư này.
b) Mẫu tem điện tử rượu sản xuất để tiêu thụ trong nước được trình bày tại Phụ lục 2 ban hành kèm Thông tư này.
c) Mô tả về tem điện tử rượu nhập khẩu được trình bày tại Phụ lục 4 ban hành kèm Thông tư này.
...
Căn cứ điểm b khoản 1 Điều 4 Thông tư 23/2021/TT-BTC được sửa đổi bổ sung bởi Khoản 1 Điều 2 Thông tư 31/2025/TT-BTC quy định Nguyên tắc quản lý, sử dụng tem điện tử như sau:
Nguyên tắc quản lý, sử dụng tem điện tử
1. Nguyên tắc quản lý
...
b) Cục Thuế thực hiện in, phát hành tem điện tử thuốc lá sản xuất để tiêu thụ trong nước, tem điện tử rượu sản xuất để tiêu thụ trong nước và thực hiện bán tem điện tử thuốc lá sản xuất để tiêu thụ trong nước, tem điện tử rượu sản xuất để tiêu thụ trong nước cho các tổ chức, cá nhân có Giấy phép sản xuất theo quy định của pháp luật.
...
Đồng thời tại Công văn 1504/GLA-QLDN1 năm 2025 tải về về đề nghị hướng dẫn thiết kế và đặt in tem điện tử rượu của Thuế tỉnh Gia Lai có ý kiến như sau:
Căn cứ hướng dẫn nêu trên, thẩm quyền in phát hành tem điện tử rượu thuộc về cơ quan thuế; Công ty không được tự ý thiết kế, in để sử dụng. Thuế tỉnh Gia Lai thông báo để Công ty Cổ phần TINGCO Bình Định biết và nghiêm túc thực hiện.
Từ những quy định trên, có thể hiểu rằng, thẩm quyền in phát hành tem điện tử rượu thuộc về cơ quan thuế do đó công ty không được tự thiết kế và đặt in tem điện tử.
Nếu muốn sử dụng thì công ty thực hiện việc mua tem điện tử theo quy định của pháp luật.
Trên đây là nội dung "Có được tự thiết kế và đặt in tem điện tử không?"
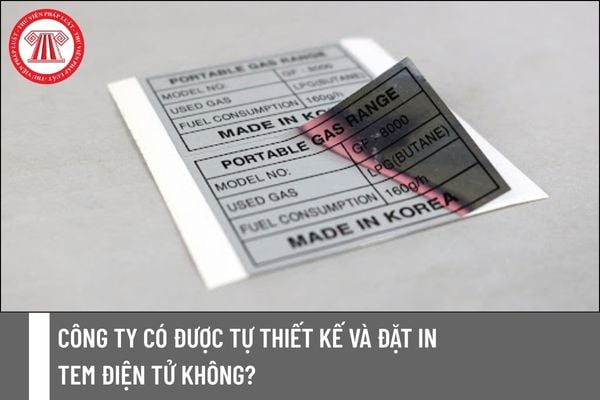
Công ty có được tự thiết kế và đặt in tem điện tử không? (Hình từ Internet)
Kinh phí in tem được quy định như thế nào?
Căn cứ Điều 7 Thông tư 23/2021/TT-BTC được sửa đổi bổ sung bởi Điều 1 Thông tư 31/2025/TT-BTC quy định kinh phí in tem được quy định như sau:
- Cơ quan hải quan thực hiện bán tem thuốc lá, rượu nhập khẩu cho các doanh nghiệp nhập khẩu sản phẩm thuốc lá, rượu.
Cơ quan thuế thực hiện bán tem thuốc lá, rượu sản xuất để tiêu thụ trong nước cho các tổ chức, cá nhân có Giấy phép sản xuất sản phẩm thuốc lá, rượu (bao gồm Giấy phép sản xuất rượu thủ công nhằm mục đích kinh doanh, Giấy phép sản xuất rượu công nghiệp).
- Giá bán tem được xác định theo nguyên tắc bảo đảm bù đắp toàn bộ các chi phí, gồm chi phí in tem và nộp thuế theo quy định; không bao gồm chi phí đầu tư ứng dụng công nghệ thông tin, công nghệ quản lý để tiếp nhận, tra cứu dữ liệu, quản lý tem điện tử,
Các chi phí này do ngân sách Nhà nước bảo đảm theo quy định của pháp luật hiện hành.
- Cục trưởng Cục Thuế, Cục trưởng Cục Hải quan quyết định giá bán tem đảm bảo nguyên tắc nêu trên và phù hợp với thực tế thực hiện theo từng thời kỳ, từng đợt in phát hành tem đáp ứng kế hoạch, đăng ký nhu cầu sử dụng của tổ chức, cá nhân được phép sử dụng tem theo quy định.
- Cục Thuế, Cục Hải quan được ngân sách Nhà nước bố trí kinh phí để in tem; số tiền thu được từ bán tem (sau khi nộp thuế theo quy định) được nộp toàn bộ vào ngân sách Nhà nước.
Đơn vị nào có trách nhiệm thực hiện dán tem điện tử?
Cũng Điều 3 Thông tư 23/2021/TT-BTC được sửa đổi bởi Khoản 1 Điều 1 Thông tư 31/2025/TT-BTC quy định đơn vị thực hiện dán tem điện tử là:
- Doanh nghiệp, tổ chức nhập khẩu sản phẩm rượu đóng chai, rượu thành phẩm dạng thùng, téc nhập khẩu về sang, chiết ra chai hoặc nhập khẩu sản phẩm thuốc lá có nhu cầu dán tem điện tử trong quá trình làm thủ tục nhập khẩu hoặc sau khi đã hoàn thành thủ tục nhập khẩu thì phải thực hiện dán tem điện tử theo đúng quy định tại Thông tư này và tự chịu trách nhiệm việc dán tem điện tử trước khi đưa ra thị trường tiêu thụ.
- Trường hợp doanh nghiệp, tổ chức nhập khẩu sản phẩm rượu đóng chai hoặc nhập khẩu sản phẩm thuốc lá có nhu cầu dán tem điện tử tại cơ sở sản xuất ở nước ngoài thì phải đảm bảo việc dán tem điện tử theo đúng quy định tại Thông tư này trước khi nhập khẩu vào lãnh thổ Việt Nam.
- Đối với sản phẩm thuốc lá sản xuất để tiêu thụ trong nước: doanh nghiệp có Giấy phép sản xuất sản phẩm thuốc lá phải thực hiện dán tem điện tử đúng quy định cho sản phẩm thuốc lá tại địa điểm sản xuất sau khi sản phẩm thuốc lá được đóng thành bao thuốc lá và trước khi đưa sản phẩm đi tiêu thụ trong nước.
- Đối với rượu sản xuất để tiêu thụ trong nước: tổ chức, cá nhân có Giấy phép sản xuất rượu (bao gồm Giấy phép sản xuất rượu thủ công nhằm mục đích kinh doanh, Giấy phép sản xuất rượu công nghiệp) để tiêu thụ trong nước, sau đây gọi chung là tổ chức, cá nhân sản xuất rượu trong nước phải thực hiện dán tem điện tử đúng quy định cho sản phẩm rượu tại địa điểm sản xuất sau khi rượu được đóng chai và trước khi đưa sản phẩm rượu đi tiêu thụ trong nước.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];