Chi cục Thuế quận Hoàng Mai đổi tên thành Đội Thuế gì?
Theo Quyết định 111/QĐ-CT năm 2025 Cục Thuế ban hành quy định tên gọi, trụ sở, địa bàn quản lý của các Đội thuế cấp huyện, Chi cục Thuế khu vực.
Căn cứ Phụ lục được ban hành kèm theo Quyết định 111/QĐ-CT năm 2025, sẽ có 350 Đội Thuế cấp huyện, trong đó Chi cục Thuế khu vực 1 gồm các đội thuế sau:
STT | TÊN GỌI | ĐỊA BÀN QUẢN LÝ | NƠI ĐẶT TRỤ SỞ CHÍNH |
I | CHI CỤC THUẾ KHU VỰC I | HÀ NỘI | HÀ NỘI |
1 | HÀ NỘI | ||
(1) | Đội Thuế thị xã Sơn Tây | Thị xã Sơn Tây | Thị xã Sơn Tây |
(2) | Đội Thuế huyện Phúc Thọ | Huyện Phúc Thọ | Huyện Phúc Thọ |
(3) | Đội Thuế huyện Ba Vì | Huyện Ba Vì | Huyện Ba Vì |
(4) | Đội Thuế huyện Đan Phượng | Huyện Đan Phượng | Huyện Đan Phượng |
(5) | Đội Thuế huyện Đông Anh | Huyện Đông Anh | Huyện Đông Anh |
(6) | Đội Thuế huyện Gia Lâm | Huyện Gia Lâm | Huyện Gia Lâm |
(7) | Đội Thuế huyện Hoài Đức | Huyện Hoài Đức | Huyện Hoài Đức |
(8) | Đội Thuế huyện Thanh Trì | Huyện Thanh Trì | Huyện Thanh Trì |
(9) | Đội Thuế liên huyện Sóc Sơn - Mê Linh | Huyện Sóc Sơn, huyện Mê Linh | Huyện Sóc Sơn |
(10) | Đội Thuế liên huyện Thạch Thất - Quốc Oai | Huyện Thạch Thất, huyện Quốc Oai | Huyện Thạch Thất |
(11) | Đội Thuế liên huyện Thanh Oai - Chương Mỹ | Huyện Thanh Oai, huyện Chương Mỹ | Huyện Thanh Oai |
(12) | Đội Thuế liên huyện Thường Tín - Phú Xuyên | Huyện Thường Tín, huyện Phú Xuyên | Huyện Thường Tín |
(13) | Đội Thuế liên huyện Ứng Hòa - Mỹ Đức | Huyện Ứng Hòa, huyện Mỹ Đức | Huyện Ứng Hòa |
(14) | Đội Thuế quận Ba Đình | Quận Ba Đình | Quận Ba Đình |
(15) | Đội Thuế quận Bắc Từ Liêm | Quận Bắc Từ Liêm | Quận Bắc Từ Liêm |
(16) | Đội Thuế quận Cầu Giấy | Quận Cầu Giấy | Quận Cầu Giấy |
(17) | Đội Thuế quận Đống Đa | Quận Đống Đa | Quận Đống Đa |
(18) | Đội Thuế quận Hà Đông | Quận Hà Đông | Quận Hà Đông |
(19) | Đội Thuế quận Hai Bà Trưng | Quận Hai Bà Trưng | Quận Hai Bà Trưng |
(20) | Đội Thuế quận Hoàn Kiếm | Quận Hoàn Kiếm | Quận Hoàn Kiếm |
(21) | Đội Thuế quận Hoàng Mai | Quận Hoàng Mai | Quận Hoàng Mai |
(22) | Đội Thuế quận Long Biên | Quận Long Biên | Quận Long Biên |
(23) | Đội Thuế quận Nam Từ Liêm | Quận Nam Từ Liêm | Quận Nam Từ Liêm |
(24) | Đội Thuế quận Tây Hồ | Quận Tây Hồ | Quận Tây Hồ |
(25) | Đội Thuế quận Thanh Xuân | Quận Thanh Xuân | Quận Thanh Xuân |
... | ... | ... | ... |
Theo đó, hiện nay sẽ không còn Chi cục Thuế quận Cầu Giấy mà Chi cục Thuế quận Hàng Mai sẽ được đổi tên thành Đội Thuế quận Hoàng Mai
Theo Cổng TTĐT của Chi cục Thuế khu vực I có đăng tải một số thông tin về Đội Thuế quận Hoàng Mai như sau:
- Địa chỉ Đội Thuế quận Hoàng Mai: Số 6 ngõ 4 phố Bùi Huy Bích, phường Thịnh Liệt, quận Hoàng Mai, Thành phố Hà Nội
- Điện thoại Đội Thuế quận Hoàng Mai: 024.36340998.
>> Cập nhật quy định mới: căn cứ theo Danh sách tên gọi, trụ sở, địa bàn quản lý của 350 Thuế cơ sở thuộc Thuế tỉnh, thành phố trực thuộc trung ương ban hành kèm Quyết định 1378/QĐ-CT năm 2025, danh sách 25 Thuế cơ sở thuộc Thuế TP Hà Nội từ 01/7/2025.
Đồng thời, tại Cổng thông tin điện tử Thuế TP Hà Nội đã có thông báo tên gọi, trụ sở và địa bàn quản lý của cơ quan thuế TP Hà Nội cùng các đơn vị trực thuộc, cụ thể địa chỉ và số điện thoại của 25 Thuế cơ sở thuộc Thuế thành phố Hà Nội như sau:
STT | TÊN GỌI | TÊN GỌI CŨ | ĐỊA CHỈ TRỤ SỞ | SĐT LIÊN HỆ |
... | ... | ... | ... | ... |
14 | Thuế cơ sở 13 thành phố Hà Nội | Đội Thuế quận Hoàng Mai (trước giai đoạn tháng 3 là Chi cục Thuế Quận Hoàng Mai) | Địa chỉ trụ sở: Số 6 ngõ 4 phố Bùi Huy Bích, phường Hoàng Mai, thành phố Hà Nội; Địa chỉ Bộ phận một cửa | 0246332772 |
... | .... | .... | .... | .... |
Như vậy, hiện nay Đội Thuế quận Hoàng Mai đổi thành Thuế cơ sở 13 thành phố Hà Nội (trước giai đoạn tháng 3 là Chi cục Thuế quận Hoàng Mai) có địa chỉ tại: Số 6 ngõ 4 phố Bùi Huy Bích, phường Hoàng Mai, thành phố Hà Nội.
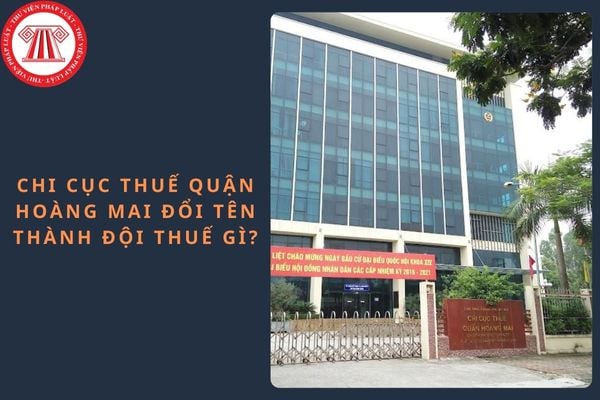
Chi cục Thuế quận Hoàng Mai đổi tên thành Đội Thuế gì? (Hình từ Internet)
Đội Thuế Quận Hoàng Mai có tư cách pháp nhân không?
Căn cứ theo Điều 1 Quy định ban hành kèm theo Quyết định 15/QĐ-CT năm 2025 quy định vị trí và chức năng của Đội Thuế như sau:
Vị trí và chức năng
1. Đội Thuế cấp huyện là đơn vị trực thuộc Chi cục Thuế khu vực, thực hiện công tác quản lý thuế, phí, lệ phí và các khoản thu khác của ngân sách nhà nước (sau đây gọi chung là thuế) trên địa bàn quản lý theo phân công, phân cấp của Chi cục trưởng Chi cục Thuế khu vực và theo quy định của pháp luật.
2. Đội Thuế cấp huyện có tư cách pháp nhân, có con dấu riêng, được cấp mã cơ quan quản lý thu và được mở tài khoản tại Kho bạc Nhà nước theo quy định của pháp luật và được tổ chức Bộ phận “một cửa” tại địa bàn huyện nơi không có trụ sở chính của Đội Thuế cấp huyện để tiếp nhận, hỗ trợ, giải quyết thủ tục hành chính cho người nộp thuế.
Như vậy, theo quy định trên, Đội Thuế quận Hoàng Mai có tư cách pháp nhân, có con dấu riêng, được cấp mã cơ quan quản lý thu và được mở tài khoản tại Kho bạc Nhà nước theo quy định của pháp luật.
>> Cập nhật quy định mới: Theo Điều 1 Quy định ban hành kèm theo Quyết định 1377/QĐ-CT năm 2025 quy định như sau:
Vị trí và chức năng
1. Thuế cơ sở là đơn vị thuộc Thuế tỉnh, thành phố, thực hiện công tác quản lý thuế, phí, lệ phí và các khoản thu khác của ngân sách nhà nước (sau đây gọi chung là thuế) trên địa bàn quản lý theo phân công, phân cấp của Trưởng Thuế tỉnh, thành phố và theo quy định của pháp luật.
2. Thuế cơ sở có tư cách pháp nhân, có con dấu riêng, được cấp mã cơ quan quản lý thu và được mở tài khoản tại Kho bạc Nhà nước theo quy định của pháp luật.
Như vậy, theo quy định trên, Thuế cơ sở 13 thành phố Hà Nội có tư cách pháp nhân, có con dấu riêng, được cấp mã cơ quan quản lý thu và được mở tài khoản tại Kho bạc Nhà nước theo quy định của pháp luật.
Mối quan hệ công tác của Đội Thuế cấp huyện đối với các Chi cục Thuế khu vực?
Căn cứ Điều 3 Quyết định 15/QĐ-CT năm 2025 quy định như sau:
Mối quan hệ công tác
Giao Chi cục trưởng Chi cục Thuế khu vực chỉ đạo hoạt động của Đội Thuế cấp huyện đảm bảo tinh gọn, hiệu năng, hiệu lực, hiệu quả, phù hợp với chủ trương của cấp có thẩm quyền.
a) Với Chi cục Thuế khu vực:
Là mối quan hệ cấp trên và cấp dưới; Đội Thuế cấp huyện là đơn vị trực tiếp thực hiện các nhiệm vụ thuộc phạm vi, thẩm quyền quản lý theo phân công của Chi cục Thuế khu vực và theo quy định.
b) Với các Phòng và tương đương thuộc Chi cục Thuế khu vực:
- Là mối quan hệ ngang cấp trong công tác phối hợp, triển khai các nhiệm vụ chuyên môn do Chi cục trưởng Chi cục Thuế khu vực giao thực hiện trong phạm vi chức trách, nhiệm vụ thuộc thẩm quyền quản lý.
- Quan hệ phối hợp trong việc thực hiện chỉ đạo của địa phương đối với công tác quản lý thu ngân sách nhà nước trên địa bàn quản lý.
c) Với các cơ quan, đơn vị bên ngoài:
Đội Thuế cấp huyện được đại diện và chịu trách nhiệm trước Chi cục Thuế khu vực và trước pháp luật trong công tác phối hợp, thực hiện công việc với các cơ quan này trong phạm vi chức năng, nhiệm vụ và địa bàn được giao quản lý.
Như vậy, mối quan hệ công tác giữa Đội Thuế cấp huyện và Chi cục Thuế khu vực là mối quan hệ cấp trên và cấp dưới.
Đội Thuế cấp huyện là đơn vị trực tiếp thực hiện các nhiệm vụ thuộc phạm vi, thẩm quyền quản lý theo phân công của Chi cục Thuế khu vực và theo quy định.
>> Cập nhật quy định mới: Theo Điều 3 Quy định ban hành kèm theo Quyết định 1377/QĐ-CT năm 2025 quy định như sau:
Mối quan hệ công tác
Giao Trưởng Thuế tỉnh, thành phố chỉ đạo hoạt động của Thuế cơ sở đảm bảo tinh gọn, hiệu năng, hiệu lực, hiệu quả, phù hợp với chủ trương của cấp có thẩm quyền.
a) Với Thuế tỉnh, thành phố:
Là mối quan hệ cấp trên và cấp dưới; Thuế cơ sở là đơn vị trực tiếp thực hiện các nhiệm vụ thuộc phạm vi, thẩm quyền quản lý theo phân công của Thuế tỉnh, thành phố và theo quy định.
b) Với các Phòng và tương đương thuộc Thuế tỉnh, thành phố:
- Là mối quan hệ ngang cấp trong công tác phối hợp, triển khai các nhiệm vụ chuyên môn do Trưởng Thuế tỉnh, thành phố giao thực hiện trong phạm vi chức trách, nhiệm vụ thuộc thẩm quyền quản lý.
- Quan hệ phối hợp trong việc thực hiện chỉ đạo của địa phương đối với công tác quản lý thu ngân sách nhà nước trên địa bàn quản lý.
c) Với các cơ quan, đơn vị bên ngoài:
Thuế cơ sở được đại diện và chịu trách nhiệm trước Thuế tỉnh, thành phố và trước pháp luật trong công tác phối hợp, thực hiện công việc với các cơ quan này trong phạm vi chức năng, nhiệm vụ và địa bàn được giao quản lý.
Có thể thấy Chi cục Thuế khu vực hiện nay đã đổi tên thành Thuế tỉnh, thành phố.
Do đó, mối quan hệ công tác giữa Thuế cơ sở và Thuế tỉnh, thành phố là mối quan hệ cấp trên và cấp dưới.
Thuế cơ sở là đơn vị trực tiếp thực hiện các nhiệm vụ thuộc phạm vi, thẩm quyền quản lý theo phân công của Thuế tỉnh, thành phố và theo quy định.
Lãnh đạo Đội Thuế cấp huyện hiện nay được quy định như thế nào?
Căn cứ Điều 4 Quy chế ban hành kèm theo Quyết định 15/QĐ-CT năm 2025 quy định về Lãnh đạo Đội thuế cấp huyện như sau:
- Đội Thuế cấp huyện có Đội trưởng và một số Phó Đội trưởng Đội Thuế theo quy định; Đội trưởng Đội Thuế chịu trách nhiệm trước Chi cục trưởng Chi cục Thuế khu vực và trước pháp luật về toàn bộ hoạt động của Đội Thuế cấp huyện trên địa bàn.
Phó Đội trưởng Đội Thuế cấp huyện chịu trách nhiệm trước Đội trưởng và trước pháp luật về lĩnh vực công tác được phân công phụ trách.
- Việc bổ nhiệm, miễn nhiệm, cách chức kỷ luật, điều động lãnh đạo Đội Thuế cấp huyện thực hiện theo quy định của pháp luật và quy định về phân cấp quản lý cán bộ của Bộ Tài chính.
>> Cập nhật quy định mới: Theo Điều 4 Quy định ban hành kèm theo Quyết định 1377/QĐ-CT năm 2025 quy định về lãnh đạo Thuế cơ sở như sau:
- Thuế cơ sở có Trưởng Thuế cơ sở và một số Phó Trưởng Thuế cơ sở theo quy định; Trưởng Thuế cơ sở chịu trách nhiệm trước Trưởng Thuế tỉnh, thành phố và trước pháp luật về toàn bộ hoạt động của Thuế cơ sở trên địa bàn.
Phó Trưởng Thuế cơ sở chịu trách nhiệm trước Trưởng Thuế cơ sở và trước pháp luật về lĩnh vực công tác được phân công phụ trách.
- Việc bổ nhiệm, miễn nhiệm, cách chức kỷ luật, điều động lãnh đạo Thuế cơ sở thực hiện theo quy định của pháp luật và quy định về phân cấp quản lý cán bộ của Bộ Tài chính.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];